Topraksız Tarım Maliyeti Nasıl Hesaplanır?
Topraksız tarım sera maliyeti nasıl hesaplanır? Konstrüksiyon, hidroponik ekipman, otomasyon, enerji, işçilik, işletme sermayesi ve geri dönüş hesabı için kapsamlı fizibilite rehberi.
Topraksız tarım maliyeti yalnızca sera alanı ile metrekare fiyatının çarpılmasıyla bulunamaz. Aynı büyüklükte iki tesis; yetiştirilecek ürün, bölgenin iklimi, sera yüksekliği, kanal veya saksı sistemi, otomasyon düzeyi, enerji kaynağı, su kalitesi ve paketleme planı nedeniyle bütünüyle farklı yatırım ve işletme maliyetlerine sahip olabilir. Sağlıklı hesap, önce üretim hedefinin tanımlanması; ardından sabit yatırım, dönemsel işletme gideri, beklenen satılabilir ürün ve nakit akışının birlikte modellenmesiyle yapılır.
Maliyet hesabından önce üretim hedefi belirlenmelidir
Hesaba ‘kaç metrekare sera kuracağız?’ sorusuyla değil, ‘hangi üründen, hangi kalite sınıfında, yılda kaç kilogram veya kaç adet satacağız?’ sorusuyla başlanmalıdır. Marulda bitki adedi ve hasat çevrimi; domateste bitki yoğunluğu, üretim dönemi ve kilogram verimi; çilekte çeşit, fide tipi ve sezon uzunluğu; yaban mersininde ise saksı hacmi, çeşidin gelişim yaşı ve tam verime ulaşma süresi belirleyicidir. Hedef pazar da tasarımı değiştirir: yerel manava günlük sevkiyat ile zincir markete standart ambalajlı ürün sunmak aynı soğuk oda, sınıflandırma, izlenebilirlik ve lojistik altyapısını gerektirmez.
Arazi, saha hazırlığı ve altyapı maliyetleri
Arazi bedeli yatırım hesabından ayrı tutulsa bile tesviye, zemin drenajı, servis yolları, çevre güvenliği, yağmur suyu yönetimi ve yapı yaklaşım alanları bütçeye eklenmelidir. Şebeke elektriğinin sahaya uzaklığı, trafo veya güç artırımı ihtiyacı, kuyu ve su deposu, temiz su hattı, atık drenajı, jeneratör ve internet bağlantısı çoğu ön bütçede unutulur. Eğimli veya su baskını riski bulunan bir arazide temel ve drenaj işleri artabilir. Bu nedenle teklif alınmadan önce aplikasyon, kot bilgisi, zemin durumu, su analizi ve mevcut elektrik gücü belgelenmelidir.
Sera konstrüksiyonu ve örtü sistemi
Sera maliyetini açıklık, kolon aralığı, oluk altı yüksekliği, çelik kesitleri, galvaniz kalitesi, rüzgâr ve kar yükü hesabı, temel çözümü ve örtü malzemesi belirler. Plastik örtü, polikarbon veya cam seçeneklerinin ilk yatırım bedeli kadar ışık geçirgenliği, ısı kaybı, bakım aralığı ve beklenen kullanım ömrü de değerlendirilmelidir. Çatı ve yan havalandırma alanları, böcek tülü, gölgeleme veya termal perde, kapılar ve hijyen girişleri sonradan eklenen aksesuarlar değil, iklim stratejisinin parçalarıdır. Ucuz fakat yetersiz havalandırılan bir sera, yazın üretim kaybıyla ilk yatırım avantajını kısa sürede ortadan kaldırabilir.
Yetiştirme sistemi ve bitki taşıma altyapısı
Marul için NFT kanalları, taşıyıcı sehpalar, fide delikleri, toplama ve dönüş hatları; domates ve çilek için oluklar, askı sistemi, cocopeat torbaları, damlatıcılar ve drenaj toplama hatları; yaban mersini için saksılar, özel substrat ve sıra üstü sulama sistemi ayrı ayrı hesaplanır. Kanal veya oluk sayısı yalnız sera alanından değil net üretim alanı, servis koridorları, sıra aralığı ve gerçek bitki yoğunluğundan çıkarılmalıdır. Ürünün ağırlığı, çalışan erişimi, hasat arabaları ve temizlik ihtiyacı taşıyıcı sistemin kesitini ve yerleşimini etkiler. Fiyat karşılaştırırken yalnız metre kanal değil bağlantı parçaları, kapaklar, ayaklar, askılar, drenaj ve montaj işçiliği de aynı kapsamda olmalıdır.
Sulama, gübreleme ve su hazırlama bütçesi
Su deposu hacmi, ana ve yedek pompalar, disk veya elek filtreler, dozaj pompaları, gübre tankları, pH düzenleme, debi ve basınç kontrolü, sensörler, ana borular, lateral hatlar ve drenaj sistemi tek bir hidrolik proje olarak boyutlandırılmalıdır. Ham suyun bikarbonat, sodyum, klor, bor ve tuzluluk değeri uygun değilse ters ozmoz veya başka bir su hazırlama sistemi gerekebilir; bu hem ilk yatırımı hem de su ve enerji giderini artırır. Kapalı devrede drenajın toplanması, dezenfeksiyonu ve yeniden kullanılması ek ekipman ister ancak su ve gübre yönetimini geliştirebilir. Pompa seçimi sadece etiket debisine göre değil toplam basma yüksekliği, sürtünme kayıpları ve aynı anda çalışan sulama bölgelerine göre yapılmalıdır.
Isıtma, soğutma, havalandırma ve otomasyon
İklim ekipmanı bütçesi bölgenin uzun yıllar sıcaklık, nem, güneşlenme, rüzgâr ve don verileri kullanılarak hazırlanmalıdır. Kazan, borulu ısıtma, fan, pad-fan soğutma, sisleme, çatı ve yan havalandırma motorları, gölgeleme perdesi, sirkülasyon fanları, karbondioksit uygulaması ve iklim bilgisayarı her projede aynı ölçekte gerekmez. Isı kaybı hesabı yapılmadan seçilen küçük bir kazan ürünü koruyamaz; gereğinden büyük sistem ise yatırım ve işletme maliyetini yükseltir. Otomasyon maliyeti sensör sayısından ibaret değildir: pano, kablolama, motor sürücüleri, vana grupları, alarm, uzaktan erişim, veri kaydı, devreye alma ve kalibrasyon da kapsama alınmalıdır.
Kapalı dikey tarımda aydınlatma ve HVAC hesabı
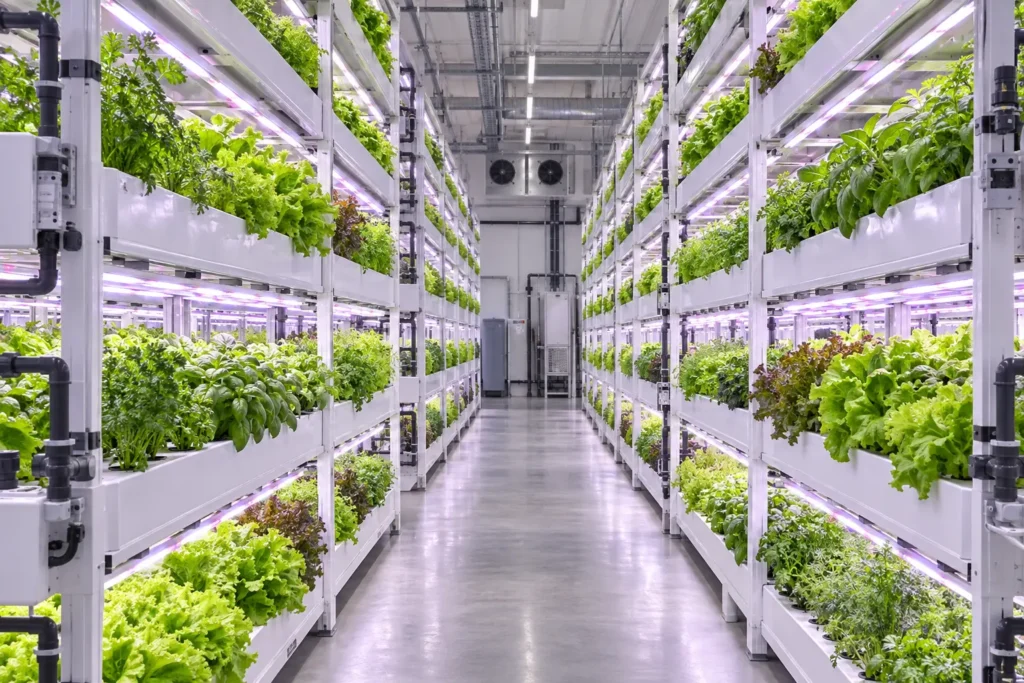
Güneşsiz kapalı üretimde LED armatürler, raflar, elektrik dağıtımı ve HVAC sistemi bütçenin temelini oluşturur. Armatür sayısı yalnız oda alanına göre değil bitkinin ihtiyaç duyduğu ışık yoğunluğu, günlük ışık toplamı, raf yüzeyi ve fotoperiyoda göre belirlenmelidir. Aydınlatmanın tükettiği elektriğin önemli bölümü ısı olarak mekâna döner; soğutma ve nem alma kapasitesi bu yükle birlikte bitki terlemesini karşılamalıdır. Yalnız LED watt değerine bakarak yapılan enerji hesabı eksiktir; pompalar, fanlar, soğutma, nem alma, otomasyon, su hazırlama ve yardımcı alanlar da saatlik çalışma programlarıyla modele eklenmelidir.
Sabit yatırım bütçesinde unutulan kalemler
Proje, ruhsat ve danışmanlık; nakliye, vinç ve montaj; elektrik ve mekanik tesisat; jeneratör veya kesintisiz güç; fide alanı; depo, gübre odası, personel alanı, hijyen noktası, paketleme ve soğuk oda sık unutulan kalemlerdir. İlk dolum gübresi, yedek pompa, ölçüm cihazı, kalibrasyon çözeltileri, hasat kasaları, paketleme makinesi ve laboratuvar analizleri de üretime başlama bütçesine eklenmelidir. İthal ekipmanda kur ve teslim süresi, yerli ekipmanda servis ve yedek parça bulunabilirliği ayrıca değerlendirilmelidir. Toplam yatırımın üzerinde öngörülmeyen işler için kontrollü bir ihtiyat payı bırakmak, finansman planını daha dayanıklı hâle getirir.
İşletme giderleri nasıl hesaplanır?
Fide veya tohum, bitki besinleri, asit ve dezenfeksiyon ürünleri, su, elektrik, ısıtma yakıtı, işçilik, biyolojik veya kimyasal mücadele, ambalaj, analiz, bakım, yedek parça, sigorta, kira, finansman, yazılım ve lojistik düzenli giderlerdir. Her gider aylık tek rakam yerine üretim miktarıyla ilişkili değişken gider ve üretim olmasa da devam eden sabit gider olarak ayrılmalıdır. İşçilik hesabına yalnız hasat değil fide kabulü, dikim, budama, askıya alma, ölçüm, temizlik, sınıflandırma, paketleme, kayıt ve sevkiyat da dahil edilmelidir. Ekipmanların yenileme gideri için ekonomik ömürlerine göre yıllık amortisman karşılığı ayrılması gerçek ürün maliyetini görmeyi sağlar.
Ürün başına gerçek maliyet formülü
Bir dönemin toplam üretim maliyeti; dönemsel işletme giderleri, amortisman, finansman ve ayrılan genel yönetim giderlerinin toplamıdır. Bu tutar toplam hasada değil, kalite kontrolünden geçen satılabilir kilogram veya ürün adedine bölünmelidir. Örneğin fire, ikinci kalite, numune ve sevkiyat kaybı hesaba katılmadan yapılan birim maliyet iyimser çıkar. Ürün başına maliyetin üzerine hedef kâr, bayi veya pazar yeri kesintileri, vade maliyeti, vergi ve teslimat gideri eklenerek satış fiyatı eşiği bulunur. Fizibilitede düşük, beklenen ve yüksek verim ile düşük, beklenen ve yüksek satış fiyatı senaryoları ayrı ayrı çalışılmalıdır.
Nakit akışı ve işletme sermayesi
Tesis tamamlandığı gün gelir üretmez. Fide siparişi, dikim, yetişme ve müşteriden tahsilat arasında geçen sürede maaş, enerji, gübre, ambalaj ve borç ödemeleri devam eder. Özellikle domates ve yaban mersini gibi daha uzun üretim döngülerinde ilk satışa ve düzenli verime ulaşma süresi nakit planını belirler. Bu nedenle yatırım bedelinden ayrı olarak birkaç üretim döngüsünü karşılayacak işletme sermayesi hesaplanmalı; tahsilat vadeleri ve sezon içi fiyat dalgalanmaları modele eklenmelidir. Kâğıt üzerinde kârlı görünen bir proje, yetersiz işletme sermayesi nedeniyle üretimin ortasında durabilir.
Geri ödeme süresi, başa baş noktası ve duyarlılık analizi
Basit geri ödeme süresi, toplam yatırımın yıllık net nakit fazlasına bölünmesiyle yaklaşık olarak görülebilir; ancak ekipman yenilemeleri, finansman maliyeti, vergi ve paranın zaman değeri için ayrıntılı nakit akışı gerekir. Başa baş miktarı, sabit giderlerin ürün başına satış katkısına bölünmesiyle hesaplanır. En yararlı kontrol duyarlılık analizidir: satış fiyatı düşerse, verim beklenenden düşük kalırsa, enerji artarsa veya bir hasat dönemi kaybedilirse sonuç ne olur? Proje yalnız en iyi senaryoda çalışıyorsa yatırım güvenli değildir. Fizibilite, zor bir sezonda işletmenin ayakta kalıp kalamayacağını da göstermelidir.
Teklifleri doğru karşılaştırma yöntemi
İki teklifi yalnız toplam bedel üzerinden karşılaştırmak yanıltıcıdır. Her teklifte net sera alanı, gerçek yetiştirme alanı, bitki kapasitesi, çelik ve örtü özellikleri, marka-model ekipman, yedekleme, otomasyon kapsamı, montaj, nakliye, devreye alma, eğitim, garanti, servis süresi ve hariç tutulan işler aynı tabloda karşılaştırılmalıdır. Üretim kapasitesi iddialarının bitki yoğunluğu, çevrim sayısı, kalite sınıfı ve fire varsayımı sorulmalıdır. En doğru teklif, en düşük rakamı değil; hedeflenen ürünü öngörülen iklimde güvenilir biçimde yetiştirecek açık ve ölçülebilir kapsamı sunandır.
Topraksız Tarım Maliyeti Nasıl Hesaplanır? Hakkında Sık Sorulan Sorular
Bir dönüm topraksız sera maliyeti sabit midir?
Hayır. Ürün, şehir, rüzgâr ve kar yükü, sera yüksekliği, örtü, ısıtma-soğutma ihtiyacı, yetiştirme sistemi, su kalitesi ve otomasyon seviyesi aynı alanda çok farklı bütçeler oluşturur. Güncel keşif ve teknik proje olmadan verilen tek rakam güvenilir değildir.
Metrekare fiyatı neden tek başına yeterli değildir?
Metrekare fiyatı bitki kapasitesini, iklim performansını, sulama ve otomasyon kapsamını, yardımcı alanları ve işletme giderlerini göstermez. İki eşit sera alanı farklı net yetiştirme alanına ve yıllık satılabilir ürüne sahip olabilir.
En ucuz topraksız tarım sistemi hangisidir?
En düşük satın alma bedeli her zaman en düşük toplam maliyet değildir. Ürüne uymayan veya fazla enerji tüketen sistem; düşük verim, yüksek bakım ve ürün kaybı nedeniyle daha pahalı olabilir. Karar, yatırım ve yıllık işletme giderleri birlikte değerlendirilerek verilmelidir.
Yatırımın geri dönüş süresi nasıl bulunur?
Beklenen yıllık satıştan bütün işletme giderleri, bakım, finansman, vergi ve yenileme karşılıkları çıkarılır; oluşan net nakit akışı yatırım tutarıyla karşılaştırılır. Tek sonuç yerine fiyat, verim ve enerji için farklı senaryolar hazırlanmalıdır.
Fiyat teklifi almak için hangi bilgiler gerekir?
Ürün ve çeşit, hedef kapasite, arazi ölçüsü ve konumu, su analizi, elektrik gücü, iklim verileri, satış biçimi, istenen otomasyon düzeyi ve yardımcı alan ihtiyaçları bilinmelidir. Saha keşfi belirsizlikleri önemli ölçüde azaltır.